作者:财精牛哥 来源:起点财经
提起日本房地产,人们想到的是三井不动产、三菱地所、住友不动产这三大财阀系巨头。但过去20年,日本最成功的房地产公司不是它们中的任何一家,而是一家母公司员工只有234人的企业:Hulic(ヒューリック)。
它的成绩单近乎不合常理。
2025 年 12 月期经常利润 1,729 亿日元(约 77.75 亿元人民币),上市以来 17 期连续增益增配;
员工平均年收入 2,295 万日元(约 103.20 万元人民币),力压基恩士、三菱商事,高居日本 3,000 多家上市公司第一;
市值约 1.3 万亿日元(约 584.60 亿元人民币),坐上日本上市开发商第四把交椅。
这家公司做对了什么?答案简单得近乎乏味:
它把"不做什么"看得比"做什么"更重。
起点:一家替银行看房子的杂物间
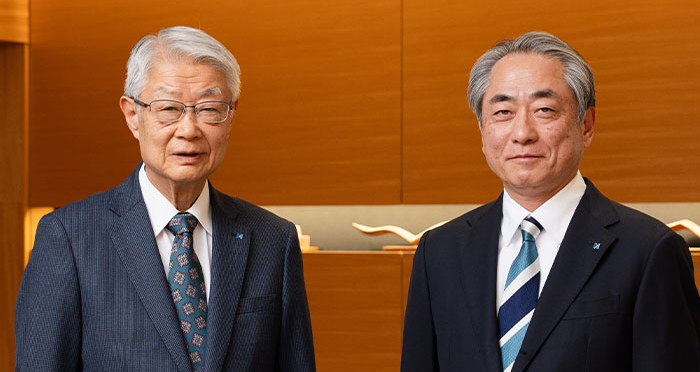
代表取缔役董事长(董事会主席):西浦三郎(左)代表取缔役社长(首席执行官):前田隆也(右)
元股证券:ygzq.hk
Hulic 的前身是1957年成立的日本桥兴业,干的活只有一个:替富士银行(后来的瑞穗银行)管理网点、办公楼和宿舍。
1991年泡沫破裂后,银行把不良资产一股脑塞给它,公司背上巨额债务,成了半死不活的银行杂物间。
转折发生在2006年。
瑞穗银行副行长西浦三郎空降出任社长,上任第一件事是让全体董事递交辞呈,打散银行出身的旧班子。
随后三步棋干净利落:2007年改名 Hulic,与"银行子公司"的身份切割;2008年推动上市,赢得经营独立;2012年合并同为富士银行系的房企昭荣,一举吃下银座的大批优质物业。
一个替银行看房子的后勤部门,就这样变成了资本市场上的独立选手。
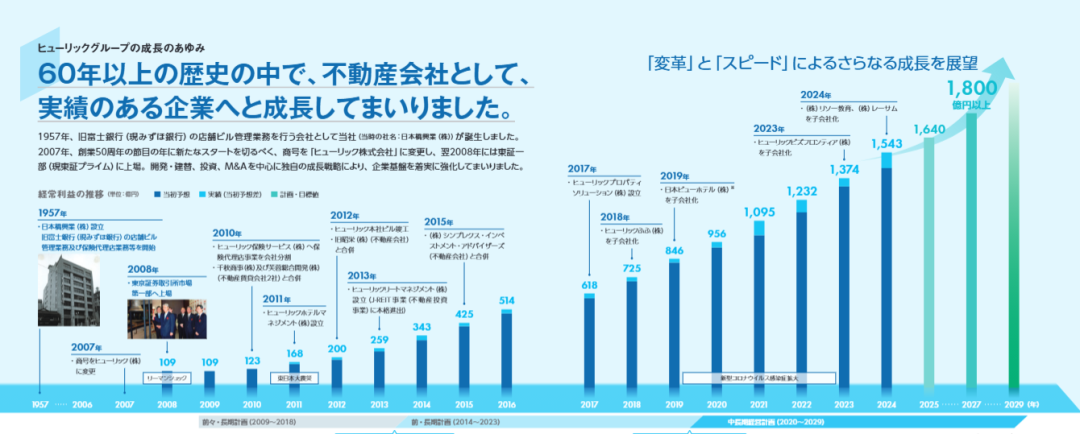
Hulic企业史自述:1957年,作为经营旧富银行(现为瑞穗银行)店铺楼宇管理业务的公司,本公司(当时公司名称:日本绸缎庄株式会社)应运而生。2007年,为迎接创业50周年这一新的起点,公司更名为“Hulic株式会社”;2008年在东京证券交易所一部(现东证Prime市场)上市。此后,通过以财务、企划、投资、M&A为中心的独特成长战略,扎实推进企业价值的实现与强化。
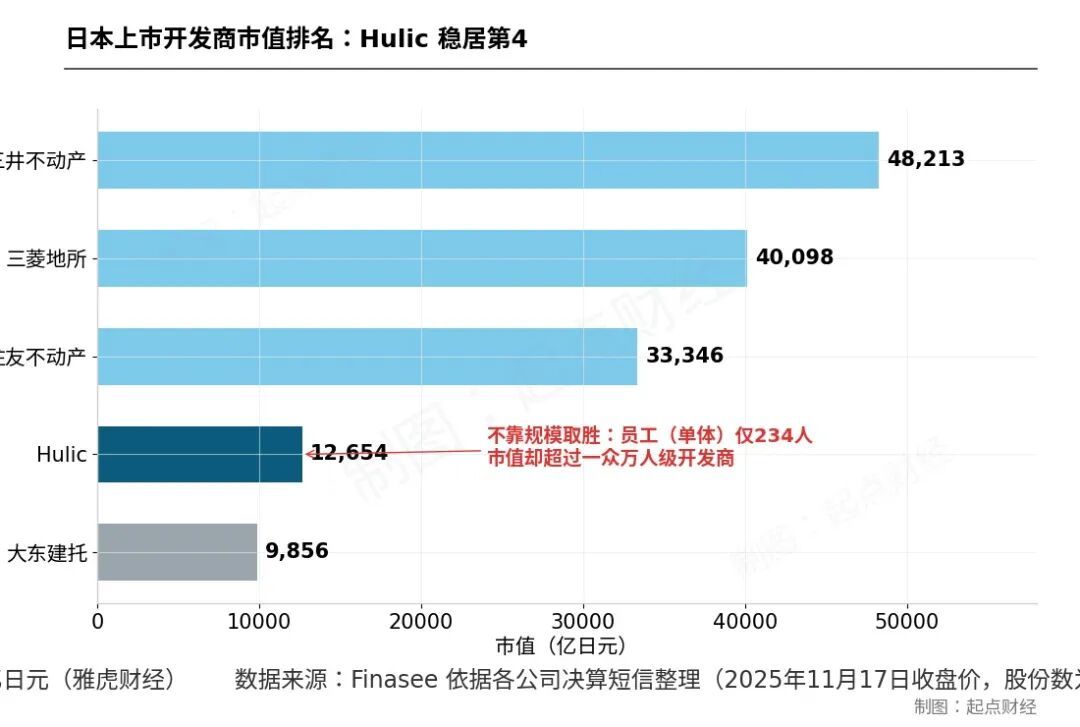
日本开发商市值排名
秘诀:一张"不做清单"
西浦给 Hulic 定下的战略,核心是一份否定式清单:
不做海外,不做住宅销售,不做地方城市,不做超大规模大楼。
这份清单的潜台词是,凡是三大财阀系重兵布防的战场,一概不碰。
股票杠杆配资公司Hulic 只做一件事:
东京都心、车站步行约3分钟以内的中小型物业,收购决策要求两天内做出。
小楼的妙处在于,巨头嫌小看不上,散户拿不下,竞争烈度天然低一档。拿下旧楼后重建再生,租金和估值一起抬升,这是典型的增值型打法。
纪律的另一面是速度加专业。
当别家还在走内部流程时,Hulic 已经签约了。日本商业地产圈里,好物件往往不流入公开市场,谁能两天拍板,谁就拿到货。
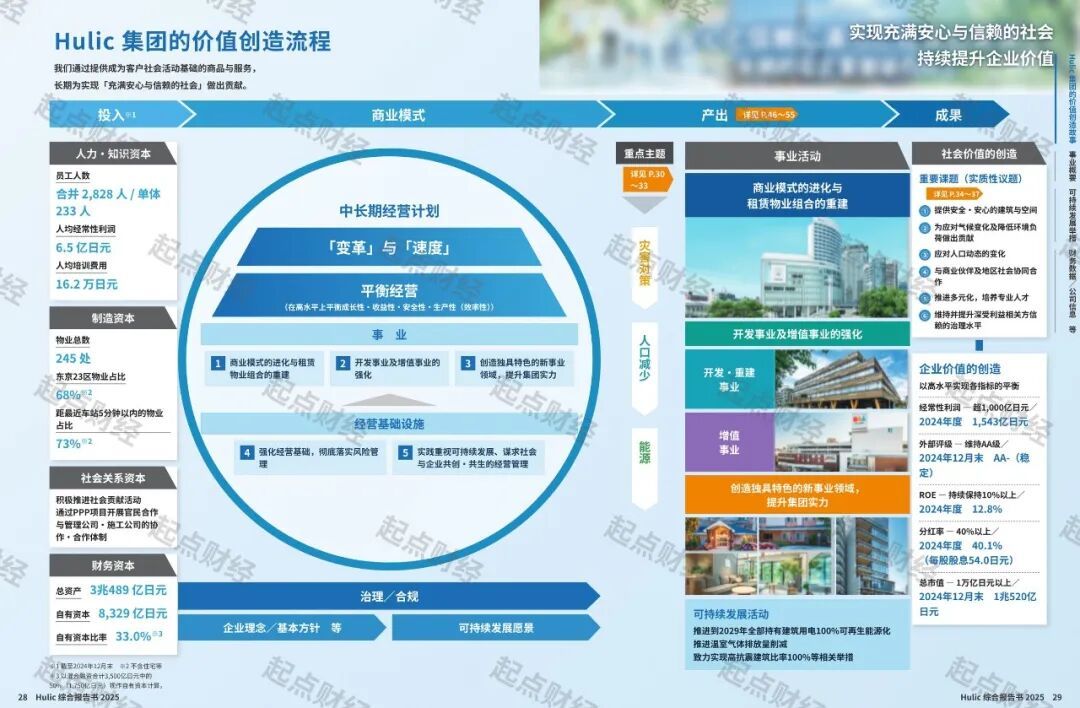
2025年综合报告书展示日本Hulic集团的价值创造流程:以人力、制造、社会关系、财务四大资本为投入,依托中长期经营计划与「变革・速度」的平衡经营模式,通过开发、增值及新兴事业活动,创造社会价值与企业价值。
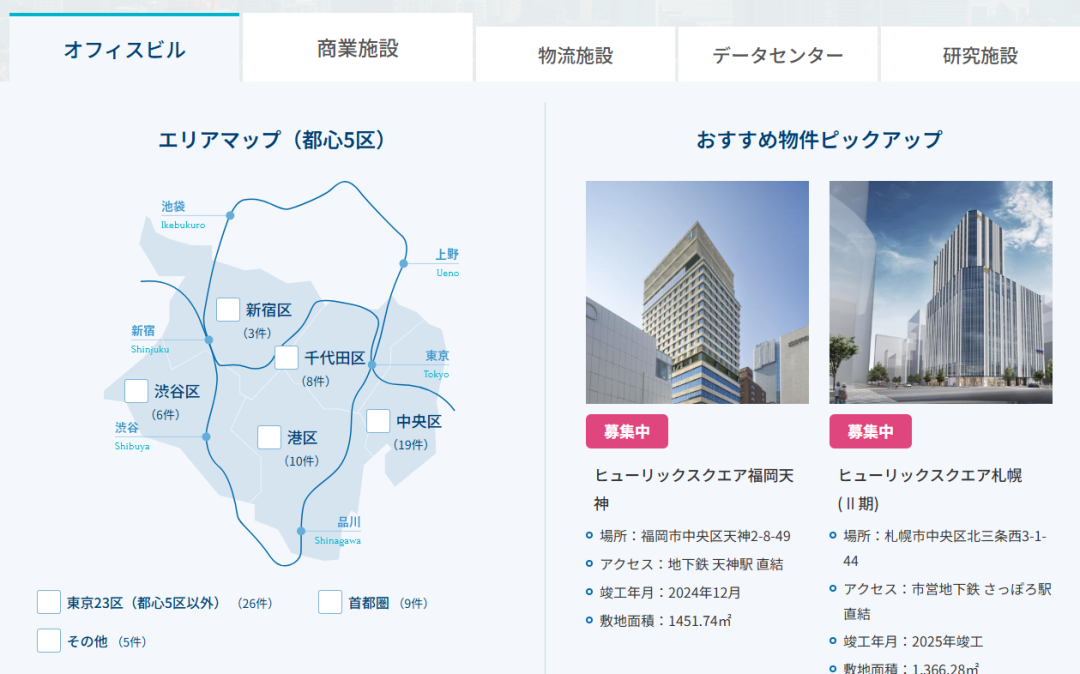
目前Hulic持有物业中,68%在东京23区,46%在千代田、中央、港、新宿、涩谷这都心5区,73%的楼距离车站步行5分钟以内。结果就是空室率只有0.3%,而东京都心5区的市场平均空室率是4.0%,相差差了十几倍。20年后,这家当年没人瞧得上的银行子公司,成了日本银座最大的房东,手握银座39栋物业,超过三井、三菱、住友这些财阀系巨头在银座的存在感。
押注:比时代快半步
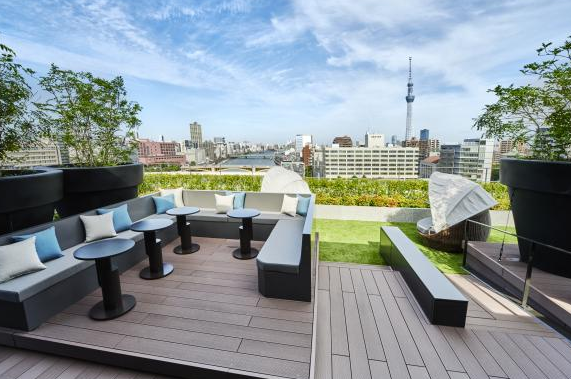
The Gate Hotel 两国 by HULIC」
光有地段纪律还不够,Hulic 真正的远见性体现在赛道选择上。
它把资源集中投向所谓3K业务:
高龄者(养老医疗设施)、观光(酒店与高级旅馆)、环境(节能建筑与可再生能源)。
这三个方向分别对应日本社会最确定的三股趋势:
老龄化、入境游爆发、脱碳。
别人还在犹豫时,Hulic 已经进场。2017年它就加入国际可再生能源倡议 RE100;养老设施、银座的高级旅馆早早落地;近年又延伸到数据中心和航空物流,与日本航空合作在成田机场开发带航空货站的物流设施。
每一步都不激进,但每一步都踩在趋势起飞前夜。
它甚至发明了一种拿楼方式:售后回租。
大企业想优化资产负债表,就把楼卖给 Hulic 再租回来用。电通集团汐留总部大楼约3,000亿日元易主,背后就有 Hulic 的身影。市场上根本买不到的核心资产,通过这种办法流进了它的口袋。
结果:数字不会说谎
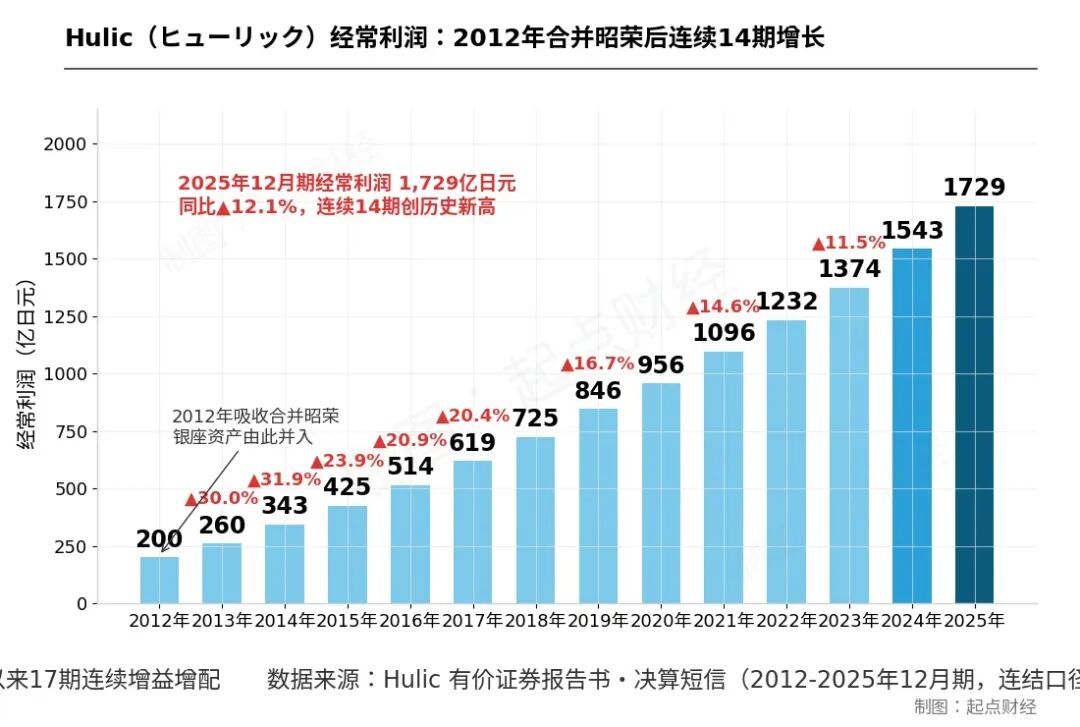
Hulic经常利润连续增长趋势
2012年合并昭荣以来,Hulic 的连结经常利润从200亿日元一路涨到1,729亿日元,14年扩大约8.6倍,每一期都创新高。234名单体员工,人均创造经常利润约7.4亿日元,这样的人效在全球地产行业都找不出第二家。
高利润变成了高工资。
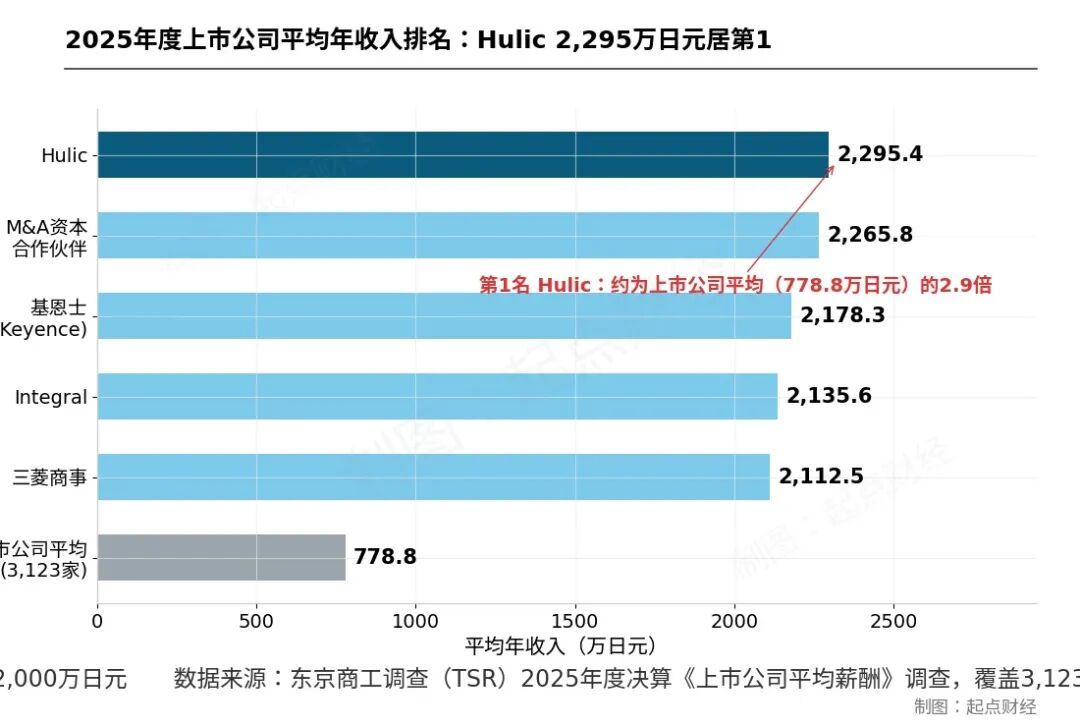
上市公司平均年收入排名
资本效率同样碾压同行。Hulic 的 ROE 常年保持在10%以上,2025年12月期为12.5%,而三井不动产约8.7%、三菱地所约8.5%、住友不动产实质约10.6%,三大巨头全部落在它身后。
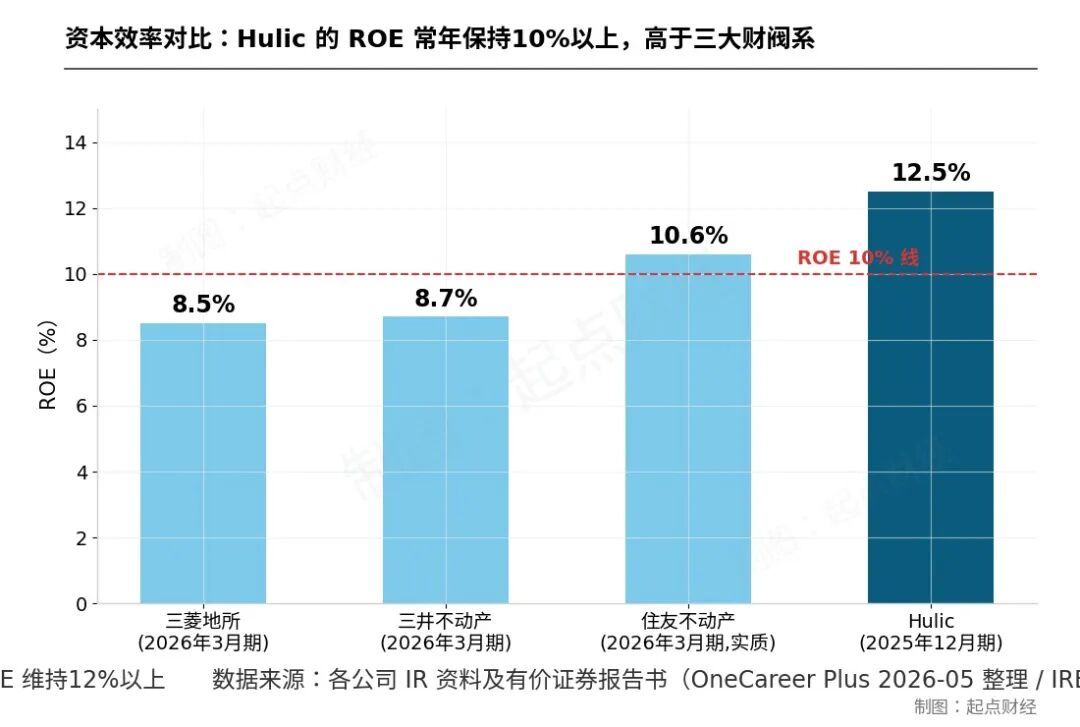
ROE对比
最硬的一个指标是空置率。
2024年末东京写字楼市场还不算热,都心5区平均空置率4.00%,Hulic 在东京23区的物业空置率只有0.3%,不到市场平均的十三分之一。
所谓严选地段,最终就兑现为这一个数字:楼永远租得出去。
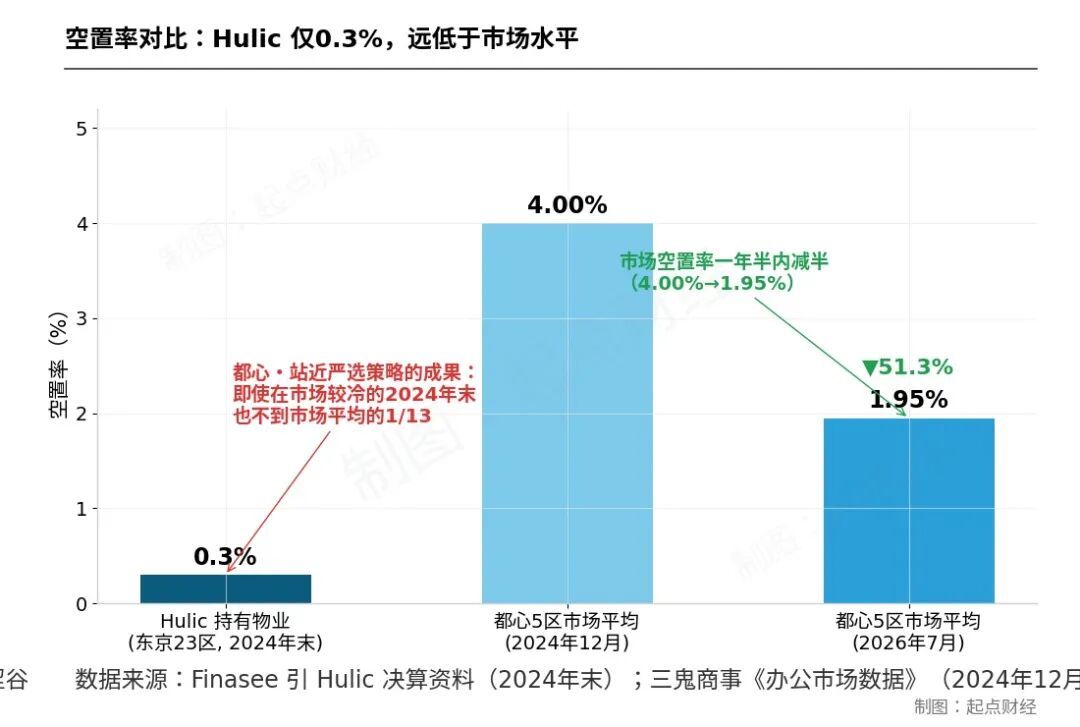
空置率对比

启示:聚焦本身就是护城河
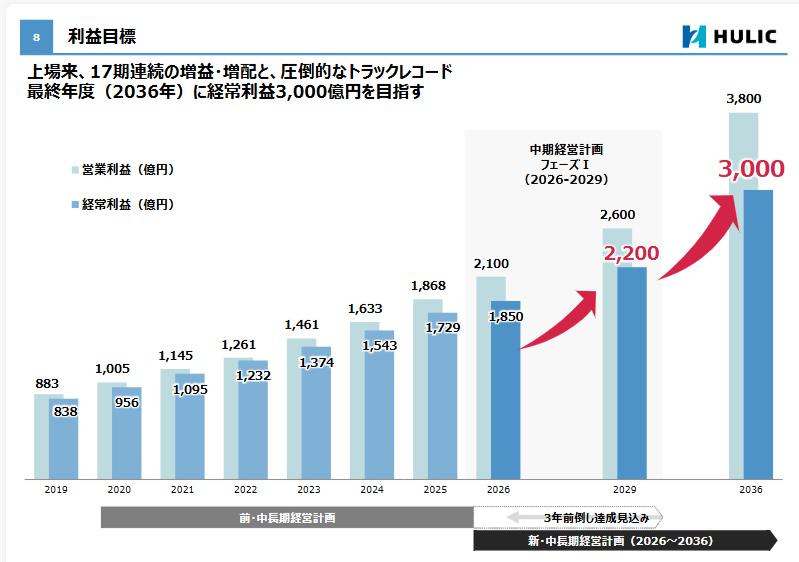
HULIC中长期经营计划(2026-2036)。在本计划中,将以不动产业务为基础,同时积极运用并购(M&A)吸纳多元化的成长型业务,构建独一无二、坚韧强大的业务组合,计划书下载:https://www.baogaoting.com/info/941674
地产是天然的规模生意,拿地要钱,盖楼要钱,熬周期更要钱。
按常识,小公司没有机会。Hulic 偏偏证明,聚焦可以对冲规模:
只做都心站前的小楼,只用两百多人的精英团队,只押确定性最强的趋势,再把每个环节的资本效率拧到极限。
2026年2月,Hulic 发布新十年计划,目标2036年经常利润3,000亿日元,并开始试探海外和 M&A。那四个不做正在被悄悄改写,但底层的纪律没有变:原则只持有已出租的物业,3到5年完成周转。
对正在寻找出路的中国地产行业来说,Hulic 的样本价值不在它做了什么,而在它坚决不做什么。

在一个崇拜规模的行业里业绩暴雷,把欲望收窄,反而可能走得最远。
杠杆股票账户开通提示:本文来自互联网,不代表本网站观点。